Fundamentos de inversión: ahorrar, invertir, riesgo y rentabilidad
¿Ahorrar o invertir?
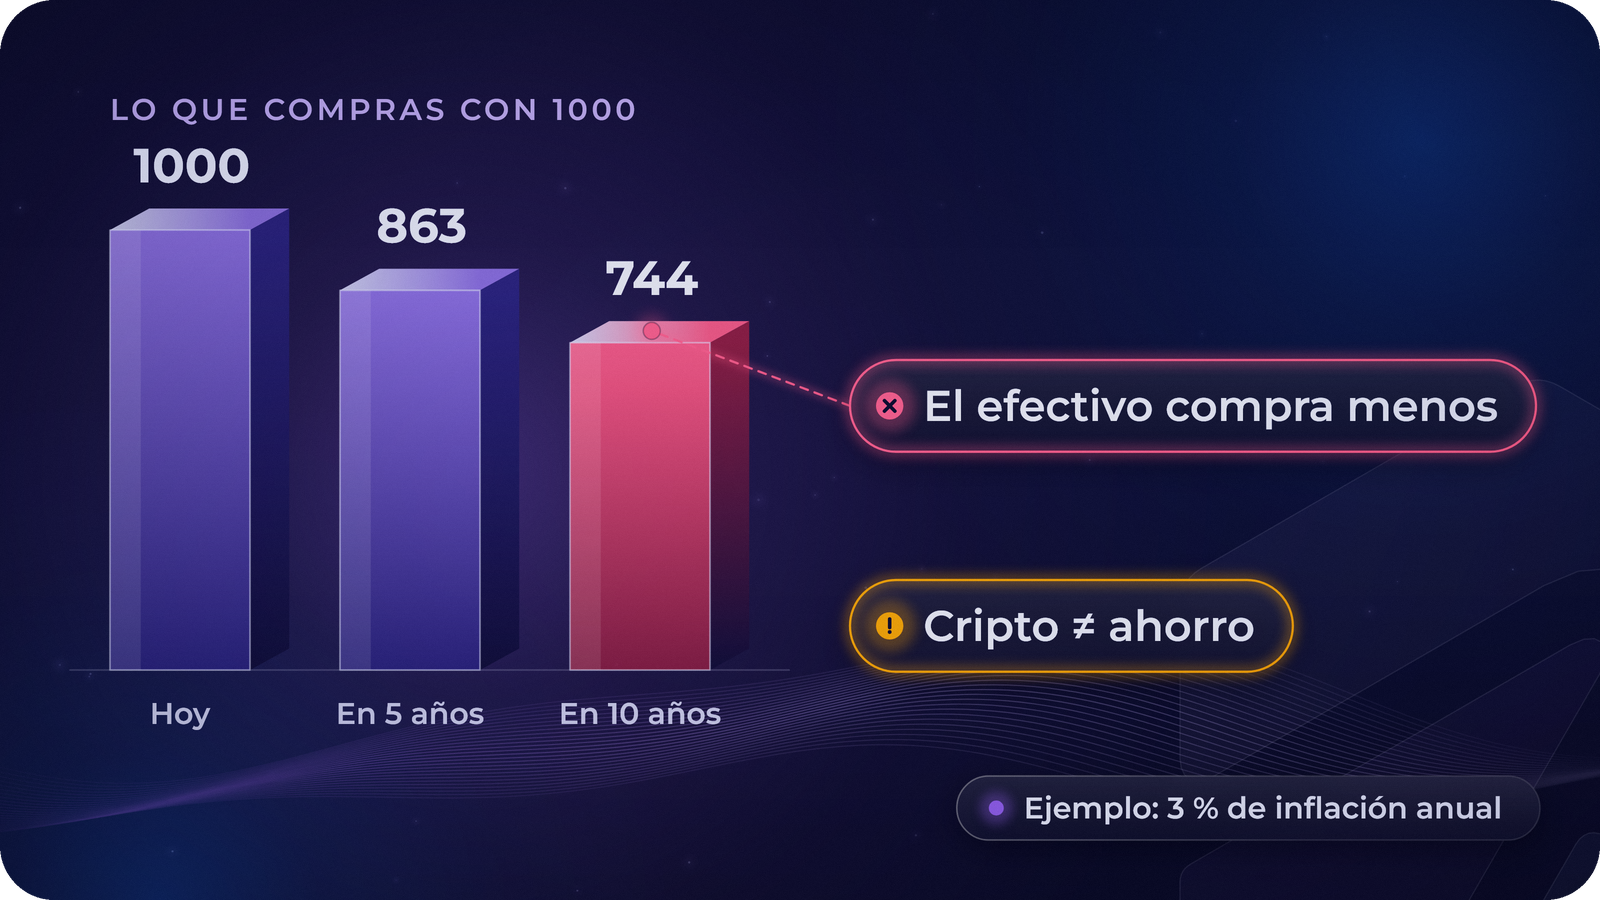
Si los precios suben un 3 % al año, con 1.000 € (o 1.000 $) guardados en efectivo, al cabo de 10 años solo podrás comprar más o menos lo que hoy compras con 744 €. Esa pérdida lenta se llama inflación.
Ahorrar significa mantener el dinero estable y a mano, por ejemplo en una cuenta bancaria. Los depósitos bancarios están protegidos hasta un límite: en la UE, normalmente 100.000 € por persona y banco; en EE. UU., 250.000 $ a través de la FDIC (a octubre de 2026).
Invertir significa comprar activos cuyo valor puede crecer con el tiempo, como acciones, bonos o inmuebles. El precio de ese posible crecimiento es que el valor puede bajar, a veces mucho. Las criptomonedas son un activo de inversión, no un ahorro: no son un depósito bancario y no tienen protección de depósitos.
Por qué invierte la gente y cuándo encaja
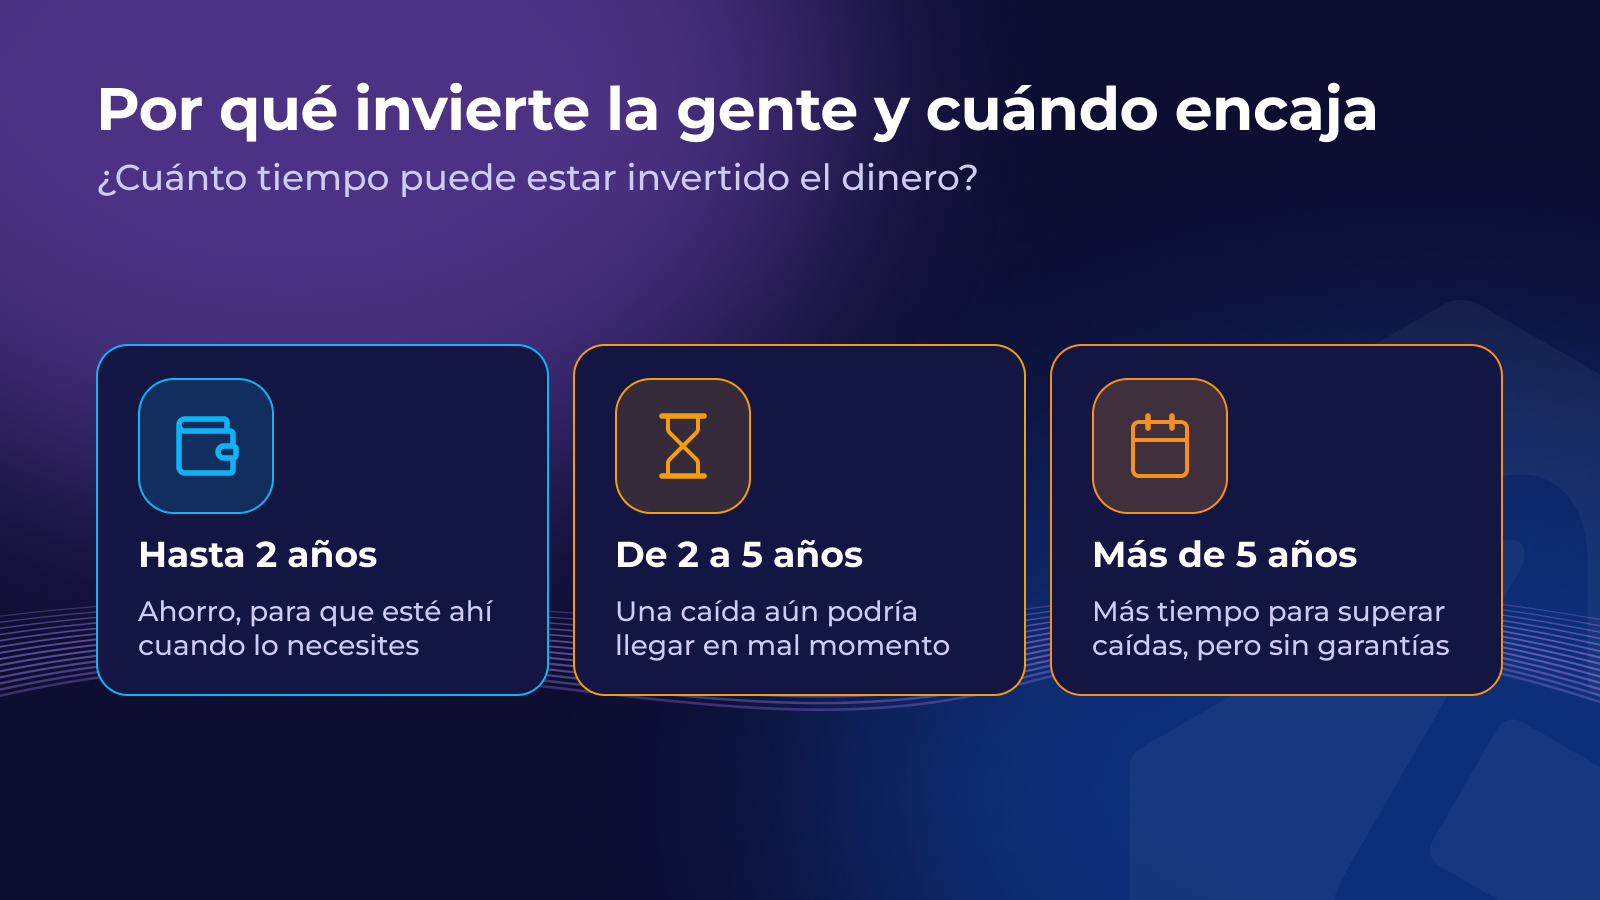
La gente invierte para alcanzar objetivos que están a varios años: una vivienda, los estudios de sus hijos, la jubilación. En periodos largos, las inversiones diversificadas en muchos países han crecido más rápido que los precios, aunque no en todos los periodos, y algunas inversiones perdieron valor. En periodos cortos, puede pasar cualquier cosa.
Por eso importa el horizonte temporal: cuánto tiempo puede estar invertido el dinero antes de que lo necesites.
- Hasta dos años: ahorro, para que esté ahí cuando lo necesites.
- De dos a cinco años: una caída aún podría llegar en mal momento.
- Más de cinco años: más tiempo para esperar a que pasen las caídas, pero sigue sin haber garantías.
Comprobación rápida
Jonas tiene dinero para un auto que comprará el año que viene y dinero que no tocará en 25 años. ¿En qué se diferencian ahorrar e invertir para estas dos partes de su dinero?
Riesgo y rentabilidad van juntos
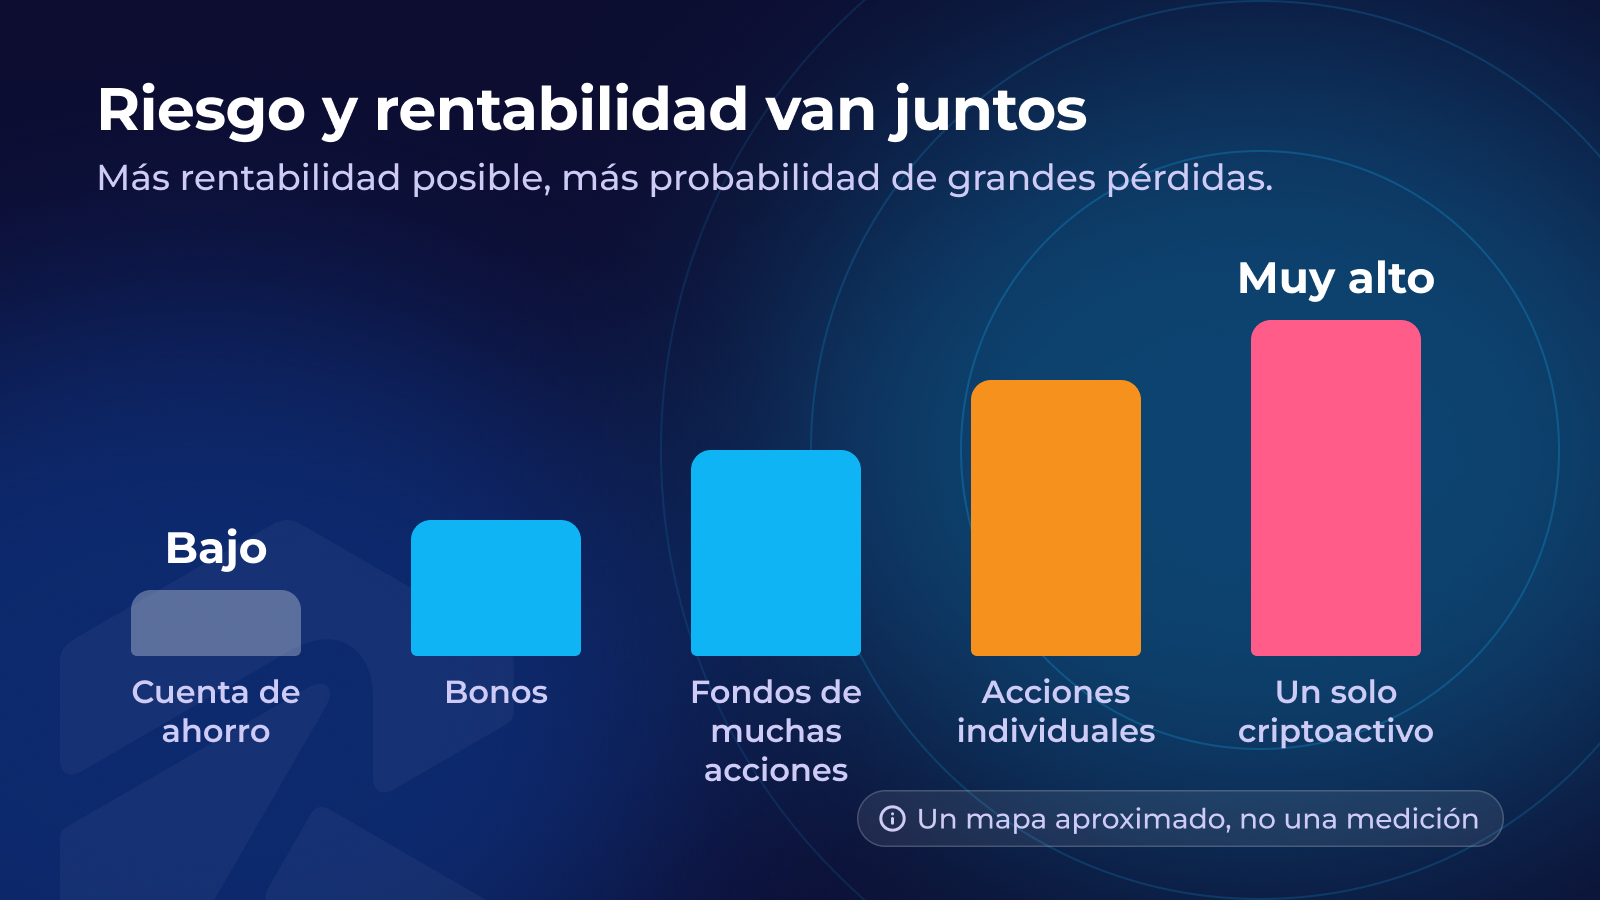
La rentabilidad es lo que ganas o pierdes con una inversión. El riesgo es cuánto y con qué frecuencia puede bajar su valor.
Los dos están relacionados: los activos con una rentabilidad potencial más alta conllevan más probabilidades de grandes pérdidas. Lo contrario no se cumple: asumir más riesgo no garantiza más rentabilidad. Nadie puede ofrecer rentabilidades altas sin riesgo, y quien lo promete es una señal de alarma.
El gráfico es un mapa aproximado, no una medición. Una cuenta de ahorro apenas se mueve. Los fondos de muchas acciones se mueven más. Un solo criptoactivo está en el extremo: puede subir mucho y puede perder la mayor parte o la totalidad de su valor.
Las principales clases de activos
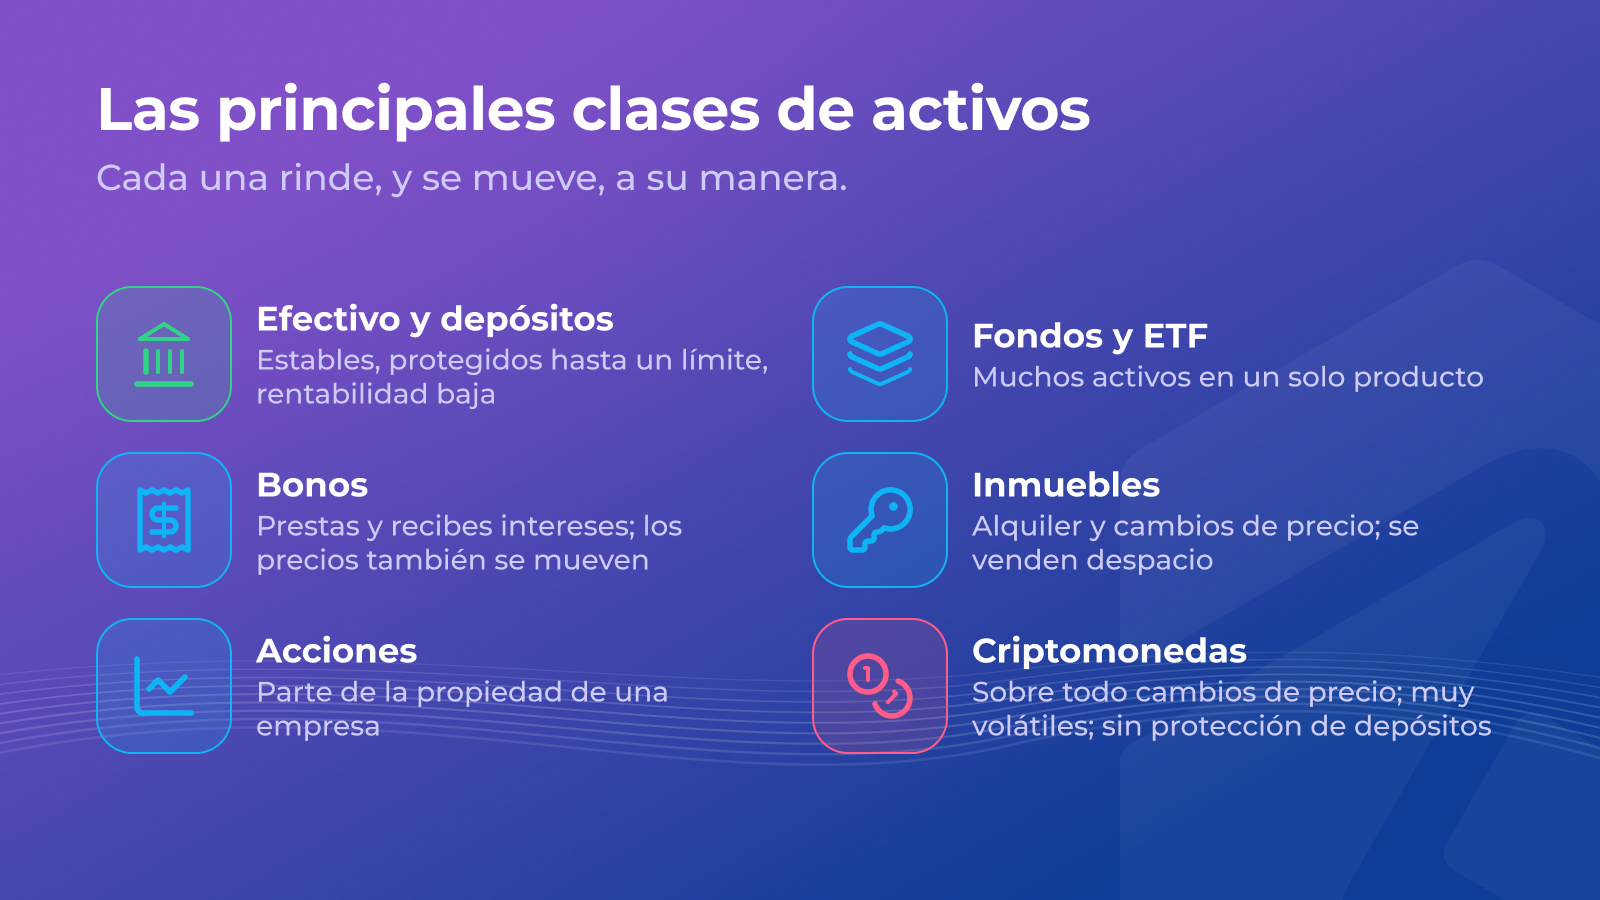
- Efectivo y depósitos: estables, protegidos hasta un límite, rentabilidad baja.
- Bonos: prestas dinero a un Estado o a una empresa y recibes intereses. Sus precios también pueden moverse.
- Acciones: una parte de la propiedad de una empresa. La rentabilidad viene de las ganancias y de los cambios de precio.
- Fondos y ETF: un solo producto que contiene muchos activos, lo que reparte el riesgo dentro del fondo.
- Inmuebles: alquiler y cambios de precio; difíciles de vender rápido.
- Criptomonedas: activos digitales jóvenes. La mayoría de las monedas no pagan intereses ni ganancias, así que la rentabilidad viene sobre todo de los cambios de precio. Muy volátiles y no cubiertas por la protección de depósitos.
Comprobación rápida
¿Qué afirmación sobre el riesgo y la rentabilidad es correcta?
El interés compuesto, y su otra cara
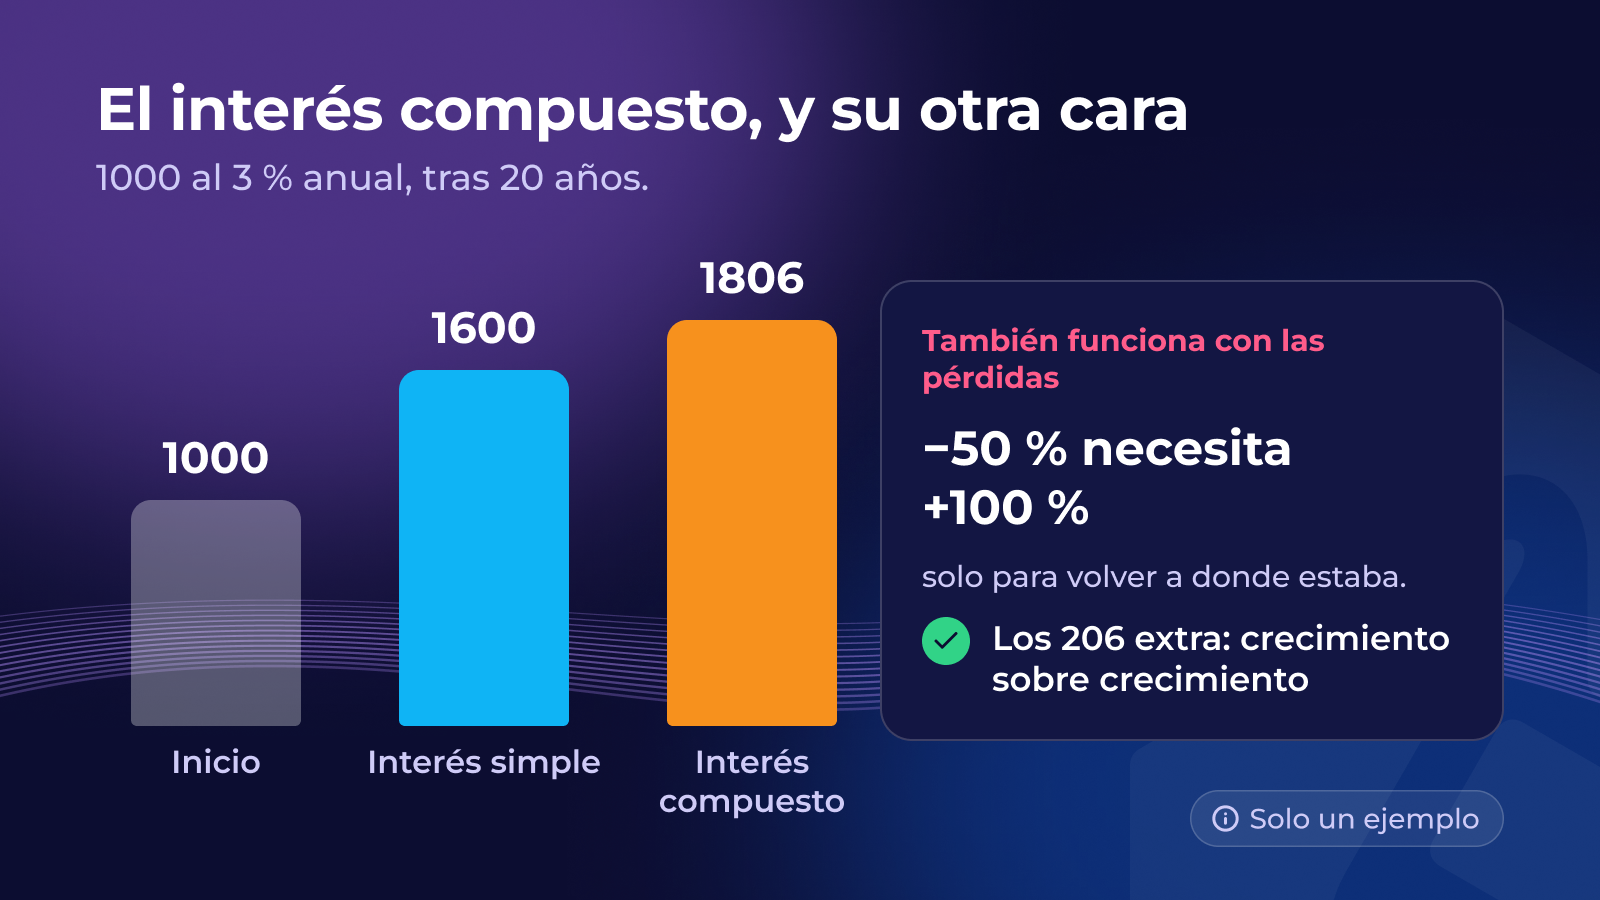
El interés compuesto consiste en obtener rentabilidad sobre la rentabilidad anterior. Ejemplo con una tasa de interés de ahorro: 1.000 € al 3 % anual se convierten en unos 1.806 € al cabo de 20 años. Con interés simple (el 3 % de los 1.000 € iniciales cada año) serían 1.600 €. Los 206 € extra son crecimiento sobre crecimiento, y la diferencia aumenta con el tiempo.
El efecto compuesto también funciona con las pérdidas. Si una inversión cae un 50 %, después tiene que subir un 100 % solo para volver a donde estaba.
Por eso el tiempo y evitar grandes pérdidas importan más que perseguir la cifra más alta. Y por eso nadie puede prometer cuánto crecerá una inversión.
Comprobación rápida
¿Qué hábitos son sensatos para alguien que empieza a invertir? Selecciona todas las correctas.
Selecciona todas las que correspondan
Resumen
- Ahorrar mantiene el dinero estable; invertir acepta el riesgo de caídas a cambio de la posibilidad de crecer.
- Una rentabilidad potencial más alta conlleva un riesgo de pérdida más alto; las criptomonedas son un activo de alto riesgo, no un ahorro.
- Ajusta el dinero al momento en que lo vas a necesitar.
Los precios de las criptomonedas pueden subir y bajar bruscamente, y podrías perder parte o la totalidad del dinero que inviertas. Las criptomonedas no están cubiertas por la protección de depósitos. Esta lección es educativa y no constituye asesoramiento financiero.
Siguiente: Antes de invertir: cinco pasos en el orden correcto.
¡Lección completada!
0 / 3
Ese fue el primer capítulo. Continúa este curso — y desbloquea el resto — en la app de Rumos.