Interés simple frente a interés compuesto
Una suposición rápida
Al terminar sabrás distinguir el interés simple del compuesto y calcular un saldo con interés compuesto.
Dos ahorradores guardan cada uno 1.000 € (o 1.000 $) al 5 % anual y lo dejan 30 años. Solo un ejemplo.
- El ahorrador A gana intereses solo sobre los 1.000 iniciales, así que después de 30 años tiene 2.500.
- El ahorrador B gana intereses sobre los 1.000 y sobre los intereses ya sumados.
Misma tasa, mismo inicio, mismo tiempo. La única diferencia es si los intereses generan intereses. Esa diferencia tiene nombre: interés compuesto.
Antes de seguir leyendo, haz tu apuesta en la siguiente pregunta: ¿cuánto tiene el ahorrador B después de 30 años?
Comprobación rápida
Interés compuesto, una primera suposición: el ahorrador A pone 1.000 al 5 % anual, gana intereses solo sobre la suma inicial y tiene 2.500 después de 30 años. El ahorrador B recibe el mismo 5 %, pero también gana intereses sobre los intereses ya sumados. ¿Cuánto tiene B, más o menos, después de 30 años?
Interés simple
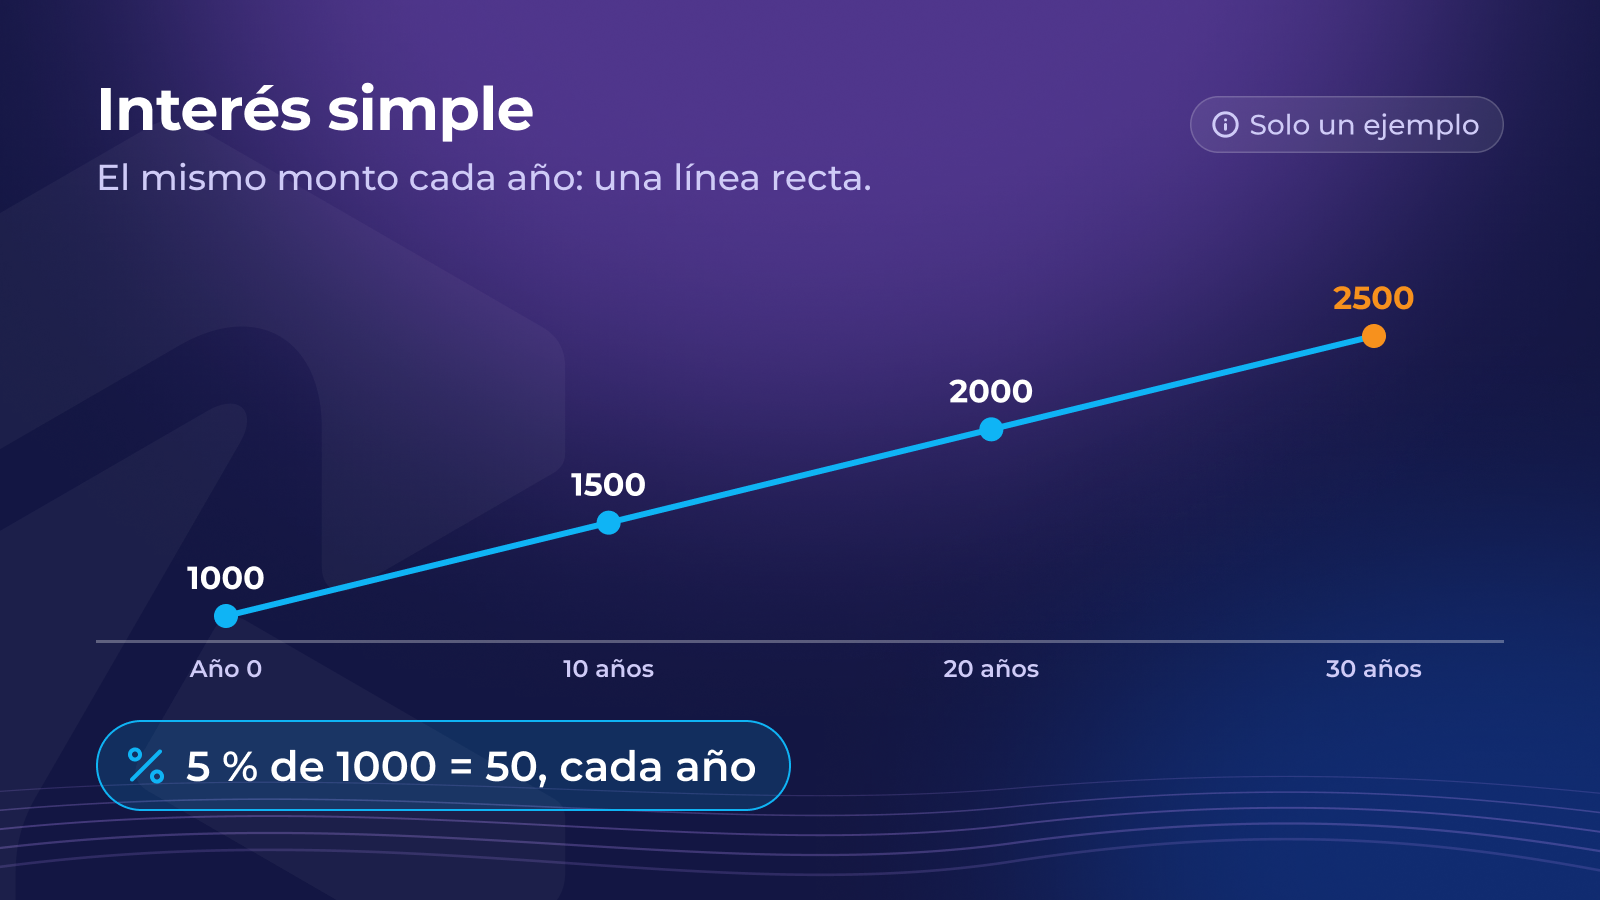
La respuesta: el ahorrador B tiene unos 4.322, frente a los 2.500 de A. La mayoría de la gente supone una cifra mucho más baja. Para ver por qué, empieza por la línea recta.
Con el interés simple ganas el mismo monto cada año, calculado siempre sobre la suma inicial.
1.000 al 5 % generan 50 al año, todos los años:
- después de 1 año: 1.050
- después de 10 años: 1.500
- después de 30 años: 2.500
En un gráfico es una línea recta: el crecimiento se suma a un ritmo constante. Así es como la mayoría imaginamos el crecimiento de forma intuitiva. Ten presente esa línea: el siguiente paso la curva.
Interés compuesto
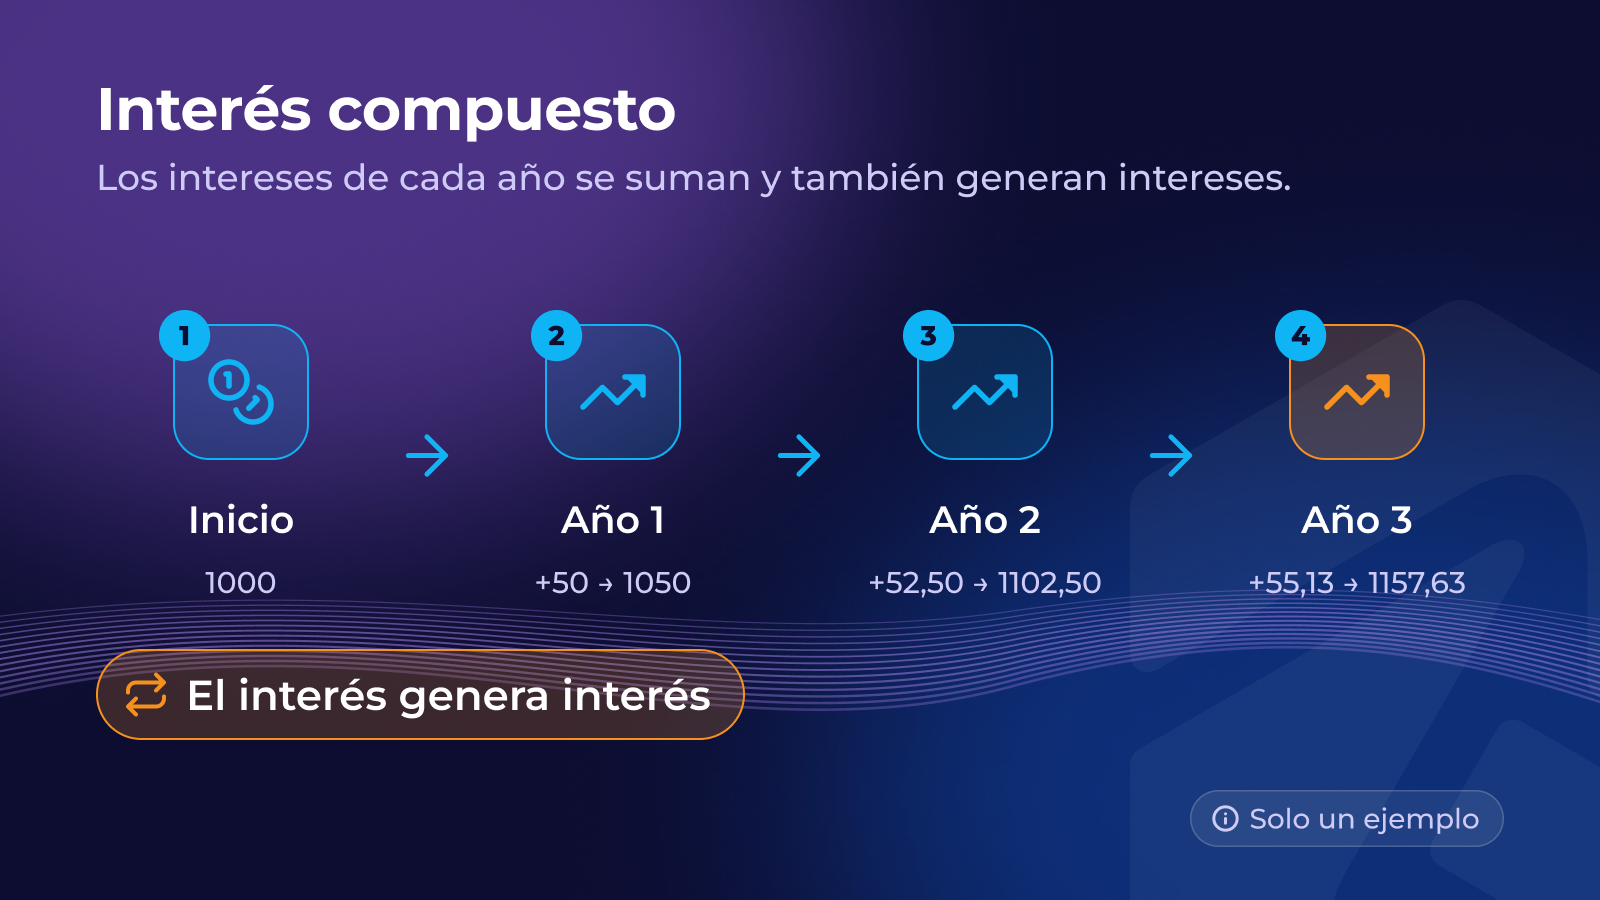
Con el interés compuesto, los intereses de cada año se suman al saldo, y los del año siguiente se calculan sobre el saldo nuevo, más grande.
- Año 1: 1.000 × 5 % = 50 → 1.050
- Año 2: 1.050 × 5 % = 52,50 → 1.102,50
- Año 3: 1.102,50 × 5 % = 55,13 → 1.157,63
Al principio, el extra de cada año es pequeño: 2,50 y luego 5,13. Pero no deja de crecer, porque los intereses generan intereses. La fórmula corta es:
monto × (1 + tasa) elevado al número de años, así que 1.000 × 1,05 elevado a 30 ≈ 4.322.
Comprobación rápida
Interés compuesto: 1.000 generan un 10 % anual, con capitalización una vez al año. ¿Cuánto hay después de dos años?
Por qué lo subestimamos
Nuestro cerebro piensa en líneas rectas. Los investigadores llaman sesgo del crecimiento exponencial a la costumbre de subestimar la capitalización.
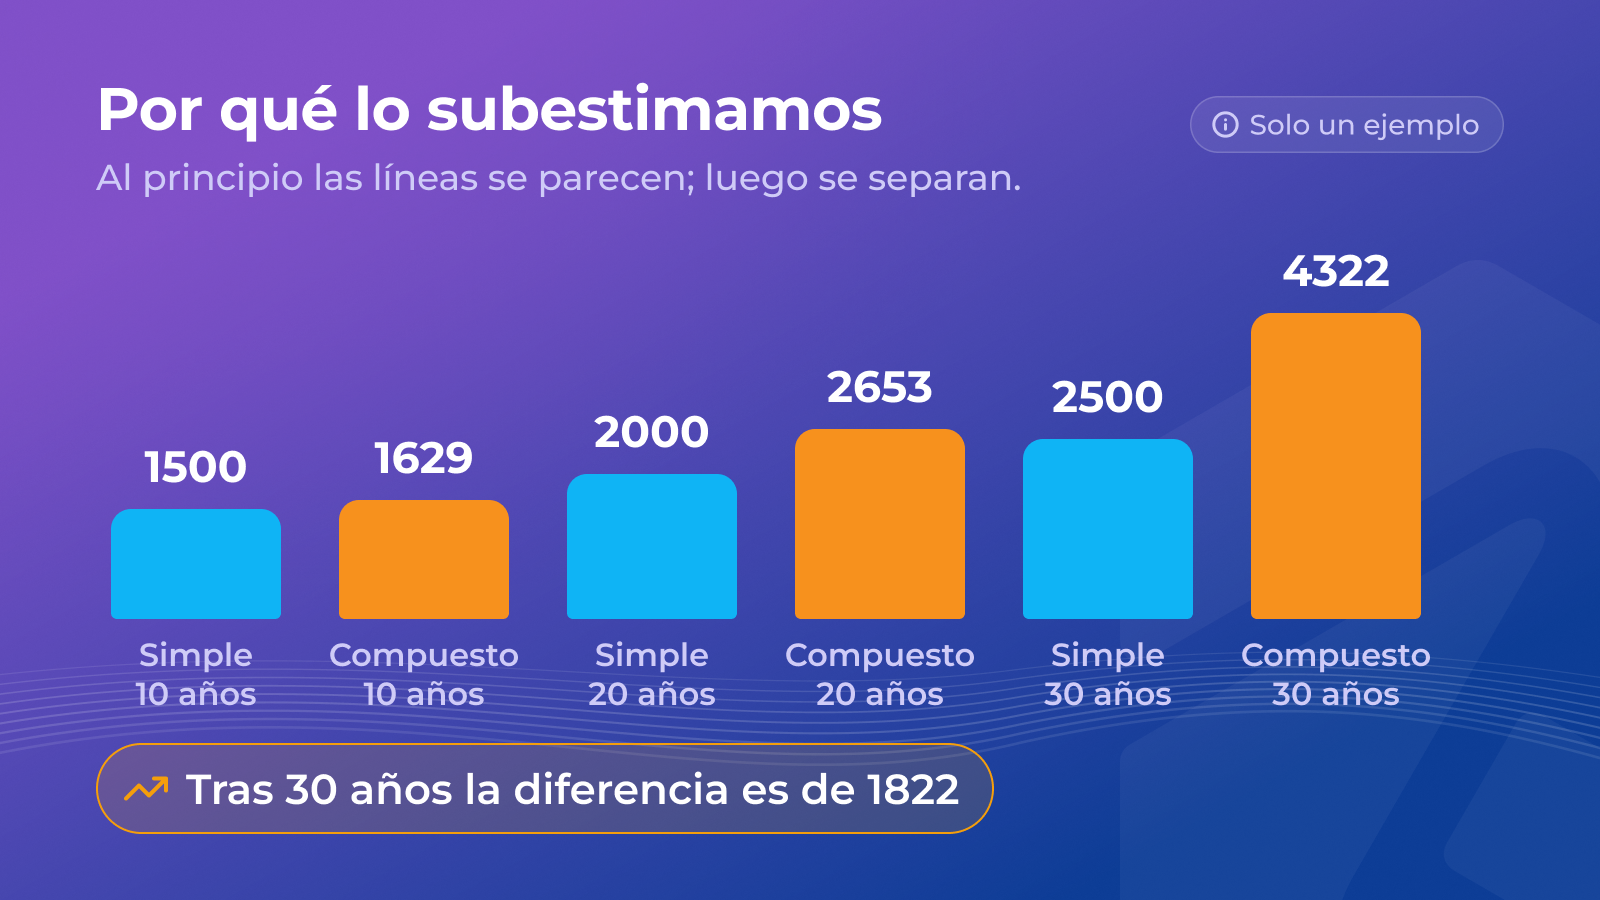
Mira la diferencia entre el interés simple y el compuesto al 5 % (Solo un ejemplo):
- después de 10 años: 1.500 frente a 1.629 (una diferencia de 129)
- después de 20 años: 2.000 frente a 2.653 (una diferencia de 653)
- después de 30 años: 2.500 frente a 4.322 (una diferencia de 1.822)
Durante los primeros años, las dos líneas parecen casi iguales, y por eso la capitalización no impresiona al principio. Después, la curva se despega. El tiempo hace la mayor parte del trabajo, y por eso los próximos capítulos vuelven una y otra vez a él.
Funciona en los dos sentidos
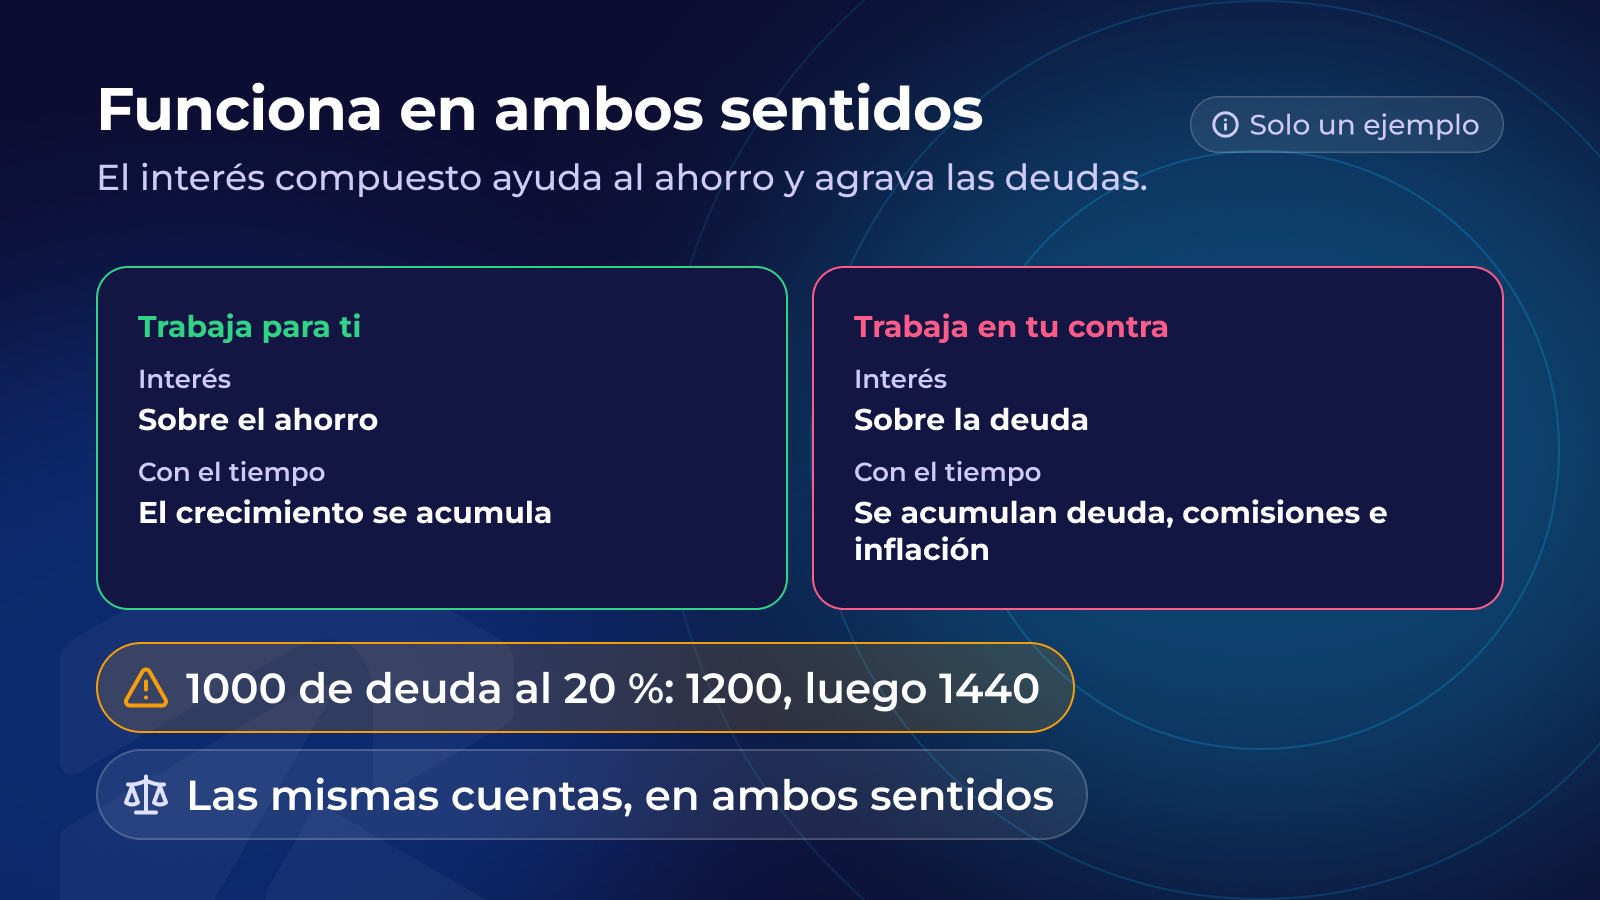
La capitalización no es solo una buena noticia. Las mismas matemáticas funcionan en tu contra:
- Deudas: los intereses impagos de una tarjeta o un préstamo se suman a lo que debes y luego generan intereses a su vez. Un saldo de 1.000 al 20 % anual se convierte en 1.200 y luego en 1.440 si no se paga nada.
- Comisiones: una comisión anual descontada de un saldo también se acumula: se lleva dinero que habría crecido (Rentabilidad real: después de la inflación y las comisiones).
- Inflación: la subida de los precios también se acumula y reduce año tras año lo que compra el dinero.
- Pérdidas: después de una caída del 50 %, un saldo necesita una subida del 100 % solo para recuperarse.
Y las tasas de estos ejemplos son inventadas. Las tasas reales de ahorro cambian, y nada garantiza una tasa durante 30 años.
Comprobación rápida
Capitalización y deudas: a un saldo de 1.000 en una tarjeta de crédito se le cobra un 20 % anual y no se paga nada. Más o menos, ¿cuánto se debe después de dos años, sin contar comisiones?
Comprobación rápida
Interés compuesto frente a simple: dos cuentas pagan un 4 % anual sobre 1.000. Una paga interés simple y la otra capitaliza cada año. ¿Qué afirmación es verdadera?
Resumen: simple frente a compuesto
- El interés simple crece en línea recta; el interés compuesto genera intereses sobre intereses.
- La diferencia es pequeña al principio y grande después: el tiempo hace el trabajo.
- La capitalización también funciona en tu contra: deudas, comisiones, inflación y pérdidas.
Siguiente: ¿cómo puedes estimar la capitalización de cabeza? La regla del 72
¡Lección completada!
0 / 4
Ese fue el primer capítulo. Continúa este curso — y desbloquea el resto — en la app de Rumos.